Pas de capital à apporter, une création gratuite en ligne et des cotisations calculées sur ce que l’on encaisse : voilà pourquoi la micro-entreprise séduit. Pour créer sa micro-entreprise en 2026, il faut pourtant connaître les plafonds de chiffre d’affaires, les taux de cotisations qui ont bougé au 1er janvier, l’aide à la création (ACRE) qui change le 1er juillet et le choix entre deux façons de payer l’impôt. Ce dossier reprend les règles de l’Urssaf et de Bercy, du statut aux démarches.
L’essentiel à retenir avant de se lancer
- Un statut simple : une entreprise individuelle avec un régime fiscal et social simplifié, sans capital, créée gratuitement en ligne.
- Des plafonds annuels : 203 100 euros pour la vente, 83 600 euros pour les prestations de services.
- Des cotisations proportionnelles : 12,3 %, 21,2 % ou 25,6 % du chiffre d’affaires encaissé, selon l’activité. Zéro euro encaissé, zéro euro à payer.
- La TVA : une franchise jusqu’à 85 000 euros (vente) ou 37 500 euros (services) de chiffre d’affaires.
- Une protection sociale : maladie, retraite et allocations familiales, mais pas d’assurance chômage.
- Une obligation : déclarer son chiffre d’affaires chaque mois ou chaque trimestre, même s’il est nul.
Micro-entrepreneur, auto-entrepreneur : de quoi parle-t-on ?
Les deux termes désignent la même chose. Selon l’Urssaf, une auto-entreprise est une entreprise individuelle qui relève du régime fiscal de la micro-entreprise et du régime micro-social pour le paiement des cotisations. On peut l’exercer comme artisan, commerçant ou profession libérale, à titre principal ou en complément d’un autre statut : salarié, étudiant, retraité, fonctionnaire ou dirigeant assimilé salarié.
Une précaution pour les salariés : si le contrat comporte une clause d’exclusivité, l’accord de l’employeur est nécessaire. Le statut est aussi exclu lorsque l’activité s’exerce dans un lien de subordination, situation qui relève du salariat et pas de l’entreprise individuelle.
Qui peut devenir micro-entrepreneur
Pour créer sa micro-entreprise, il faut être majeur, avoir une adresse postale en France, ne pas être sous tutelle ni sous curatelle, et ne pas être frappé d’une interdiction de gérer ou d’exercer. Les Français et les ressortissants européens sont concernés, les autres étrangers sous conditions.
Certaines activités sont incompatibles avec le régime, notamment celles rattachées à la MSA, les professions libérales réglementées ne relevant pas de la Cipav, les activités artistiques qui dépendent de la Sécurité sociale des artistes-auteurs, et le cumul avec une activité d’indépendant déjà immatriculé auprès de l’Urssaf.
Les plafonds de chiffre d’affaires en 2026
Pour rester au régime de la micro-entreprise, le chiffre d’affaires annuel ne doit pas dépasser :
- 203 100 euros pour la vente de marchandises, d’objets, de fournitures ou de denrées à emporter ou à consommer sur place.
- 83 600 euros pour les prestations de services et l’hébergement.
Pour une activité mixte, le chiffre d’affaires global reste plafonné à 203 100 euros, dont 83 600 euros au maximum pour les prestations. Les professions libérales relevant de la Cipav sont limitées à 83 600 euros.
Ces seuils sont proratisés l’année du démarrage. Exemple de l’Urssaf : pour un début d’activité de services le 1er mars 2026, le plafond n’est que de 70 087 euros (83 600 euros × 306 / 365). En cas de dépassement deux années de suite, l’entrepreneur bascule au régime du réel et ne peut plus être auto-entrepreneur.
Le chiffre d’affaires correspond au total des factures encaissées, pourboires compris. Le bénéfice n’entre pas en ligne de compte.
Les cotisations sociales : les taux applicables depuis le 1er janvier 2026
Le montant se calcule en appliquant un taux à votre chiffre d’affaires mensuel ou trimestriel. Il couvre l’assurance maladie-maternité et les indemnités journalières, l’invalidité-décès, la retraite de base et complémentaire, les allocations familiales et la CSG-CRDS.
- Achat-revente de marchandises (BIC) : 12,3 %.
- Prestations de services commerciales et artisanales (BIC) : 21,2 %.
- Autres prestations de services (BNC) : 25,6 % depuis le 1er janvier 2026, contre 24,6 % en 2025.
- Professions libérales réglementées relevant de la Cipav : 23,2 %.
- Location de meublés de tourisme classés : 6 %.
S’y ajoute la contribution à la formation professionnelle : 0,3 % du chiffre d’affaires pour les artisans, 0,1 % pour les commerçants et 0,2 % pour les professions libérales. Les cotisations sont calculées à titre définitif, sans régularisation ultérieure.
L’ACRE : une réduction pour la première année
L’aide à la création ou à la reprise d’entreprise réduit les taux jusqu’à la fin du troisième trimestre suivant le début d’activité déclaré. Il faut la demander à l’Urssaf lors de la création. Bercy prévient d’un changement : à partir du 1er juillet 2026, le taux minoré passe de 50 % à 75 % des taux habituels, ce qui ramène l’exonération de 50 % à 25 %. Vérifiez sur le site de l’Urssaf le taux applicable à la date de votre début d’activité.
La TVA : la franchise en base
Tant que le chiffre d’affaires reste sous certains seuils, l’auto-entrepreneur ne facture pas la TVA, mais ne peut pas non plus la récupérer sur ses achats. Selon l’Urssaf, la franchise s’applique si le chiffre d’affaires de l’année précédente est inférieur à 85 000 euros pour la vente et à 37 500 euros pour les services. Au-delà des seuils majorés (93 500 et 41 250 euros), l’entrepreneur devient redevable de la TVA dès l’année du dépassement.
Les factures doivent alors porter la mention « TVA non applicable – article 293 B du CGI ». Vérifiez les seuils de l’année en cours sur le site de l’Urssaf avant chaque bilan de fin d’année.
L’impôt sur le revenu : versement libératoire ou barème classique
Deux options existent pour l’impôt.
- Le barème classique : le chiffre d’affaires, diminué d’un abattement forfaitaire, s’ajoute aux revenus du foyer. L’abattement est de 71 % pour la vente, 50 % pour les prestations de services commerciales et artisanales, 34 % pour les professions libérales.
- Le versement libératoire : l’impôt se paie avec les cotisations, au taux de 1 % pour l’achat-revente, 1,7 % pour les services relevant des BIC et 2,2 % pour les BNC. Il faut en faire la demande à l’adhésion ou dans les trois mois suivant le début d’activité, et respecter un plafond de revenu fiscal de référence qui évolue chaque année.
À noter : une demande de changement de mode de paiement de l’impôt est possible une fois par an, jusqu’au 30 septembre, avec effet au 1er janvier suivant. Le chiffre d’affaires doit figurer sur la déclaration complémentaire 2042 C PRO, sans déduction de charges. Notre guide de la déclaration d’impôts et des niches fiscales détaille le calendrier de la déclaration.
Les démarches pour créer sa micro-entreprise
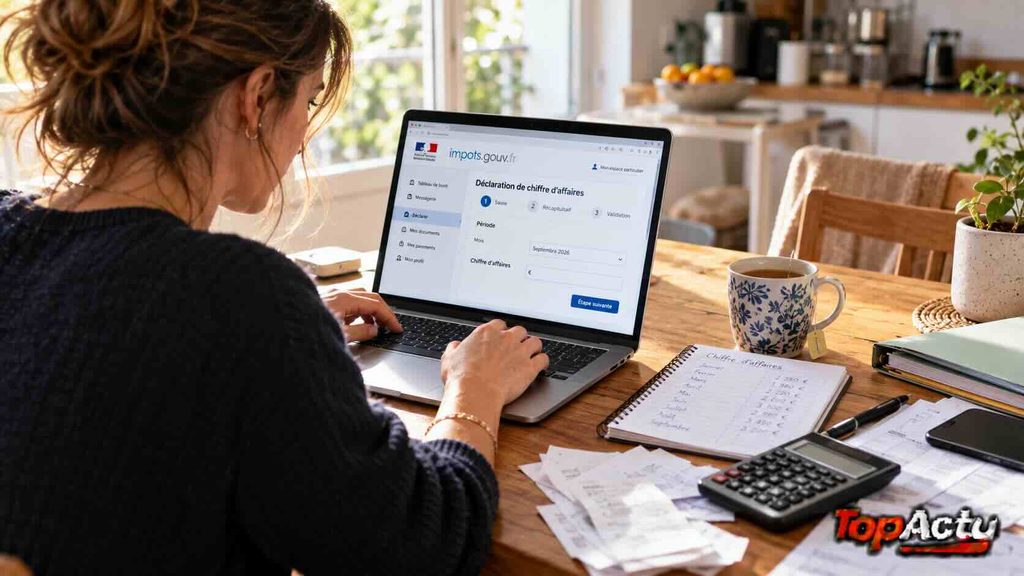
La création se fait en quelques minutes sur le Guichet unique, depuis la rubrique « Créer mon auto-entreprise » du site de l’Urssaf. Elle est gratuite et ne demande aucun apport de capital. L’Urssaf met en garde contre certains sites privés qui facturent cette démarche : ne payez pas pour un service gratuit. Notre guide des arnaques et du démarchage aide à reconnaître ces offres.
Une fois l’adhésion validée, la première déclaration peut se faire en ligne. Deux rythmes sont possibles, mensuel ou trimestriel. Si vous touchez des allocations chômage, le RSA ou un minimum social, l’Urssaf recommande une déclaration et un paiement mensuels.
Côté gestion, la comptabilité se résume à un registre chronologique des recettes et des achats, avec le mode de règlement de chaque opération. Conservez toutes les factures et les justificatifs. Vous ne pouvez ni déduire vos charges, ni amortir votre matériel.
Ce que le statut protège, et ce qu’il ne couvre pas
L’auto-entrepreneur relève de la CPAM pour la maladie, la maternité et les indemnités journalières. Le montant des prestations est calculé sur le chiffre d’affaires annuel, diminué de l’abattement forfaitaire. Pour comprendre comment fonctionnent les arrêts de travail et leur durée, consultez notre guide de l’arrêt maladie en 2026.
La retraite s’acquiert par trimestres validés selon le chiffre d’affaires. Un salarié qui valide déjà quatre trimestres par an obtient des droits supplémentaires mais pas de trimestre en plus, et un retraité n’augmente pas sa pension. Les revenus faibles peuvent ouvrir droit à la prime d’activité, à demander en ligne sur caf.fr, un dispositif présenté dans notre guide des aides sociales.
En revanche, le micro-entrepreneur ne cotise pas à France Travail : il n’a droit à aucune allocation chômage en cas d’arrêt de son activité.
Financer son démarrage
Créer sa micro-entreprise ne demande pas de capital, mais certains projets exigent du matériel. Notre article sur le microcrédit personnel et professionnel présente les solutions pour les porteurs de projet sans accès au crédit classique.
Questions fréquentes
Peut-on être salarié et micro-entrepreneur en même temps ?
Oui, à titre complémentaire, avec l’accord de l’employeur si le contrat contient une clause d’exclusivité ou des dispositions particulières. L’activité ne doit pas être exercée dans un lien de subordination.
Quel est le plafond de chiffre d’affaires en 2026 ?
203 100 euros pour la vente et 83 600 euros pour les prestations de services, avec un prorata l’année du démarrage. Un dépassement deux années de suite fait sortir du régime.
Faut-il déclarer quand on n’a rien encaissé ?
Oui. La déclaration est obligatoire même avec un chiffre d’affaires nul, mais aucune cotisation n’est due : zéro euro encaissé, zéro euro à payer.
À partir de quand devient-on redevable de la TVA ?
Quand le chiffre d’affaires dépasse les seuils de la franchise en base, fixés à 85 000 euros pour la vente et 37 500 euros pour les services, avec des seuils majorés de 93 500 et 41 250 euros.
Peut-on déduire ses frais professionnels ?
Non. L’auto-entrepreneur ne déduit pas ses charges et n’amortit pas son matériel. Un abattement forfaitaire s’applique pour calculer le revenu imposable.
A-t-on droit au chômage si l’activité s’arrête ?
Non. Le micro-entrepreneur ne cotise pas à France Travail et ne peut donc pas percevoir d’allocations chômage.
Sources : Urssaf, l’essentiel du statut d’auto-entrepreneur ; economie.gouv.fr, micro-entreprises : le montant de vos cotisations sociales (6 mars 2026)