Ce dossier fait partie du comparateur Présidentielle 2027. C’est un état des lieux : pour chaque règle, ce qui s’applique aujourd’hui et son évolution depuis 2007, avec les sources officielles. Les propositions des candidats seront comparées dans un article séparé, publié dès que les programmes seront connus.
Sous-thèmes : Impôt sur le revenu, TVA, Patrimoine et succession, Fiscalité des entreprises, Dette et déficit.
Autres états des lieux du comparateur : retraites, travail et emploi.
Présidentielle 2027 : pourquoi les impôts et les comptes publics seront au cœur du débat
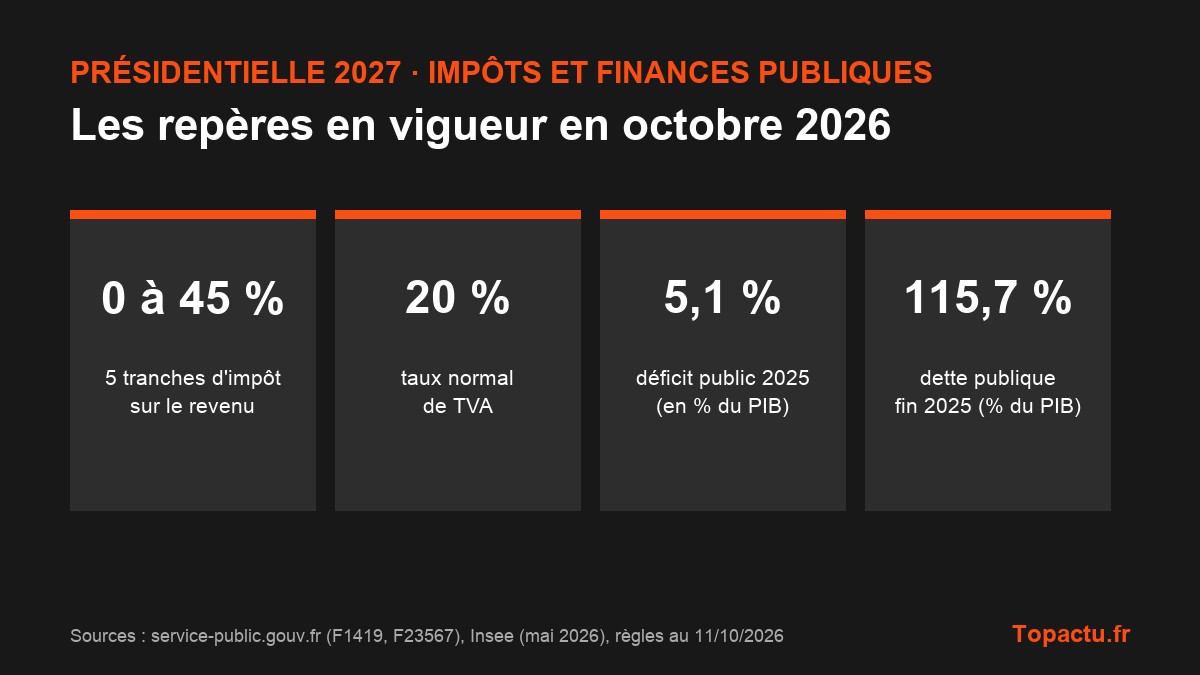
Les impôts financent les services publics, la protection sociale et le remboursement de la dette. En 2025, le déficit public de la France a atteint 5,1 % du PIB et la dette 115,7 % du PIB, selon l’Insee, alors que la France fait l’objet d’une procédure européenne pour déficit excessif depuis 2024. Toute promesse de baisse d’impôt ou de nouvelle dépense devra donc s’inscrire dans cette situation, ou proposer d’en changer les règles.
Ce dossier présente cinq règles : l’impôt sur le revenu, la TVA, les impôts sur le patrimoine et les successions, l’impôt sur les sociétés, et les règles de dette et de déficit. Pour chacune, vous trouverez la règle actuelle, son évolution depuis 2007 et les textes qui la fixent.
Comment sont décidés les impôts en France ?
Selon l’article 34 de la Constitution, seule la loi peut fixer l’assiette, le taux et les modalités de recouvrement des impôts. Chaque automne, le gouvernement présente au Parlement un projet de loi de finances (budget de l’État) et un projet de loi de financement de la Sécurité sociale. Le Parlement les examine, les amende et les vote avant la fin de l’année.
- L’État perçoit l’impôt sur le revenu, la TVA, l’impôt sur les sociétés et les droits de succession.
- La Sécurité sociale est financée surtout par les cotisations sociales et par la CSG.
- Les collectivités locales votent les taux de leurs propres impôts, comme la taxe foncière, dans les limites fixées par la loi.
- L’Union européenne encadre certains impôts, comme la TVA, et surveille le niveau des déficits et de la dette.
Un président peut donc proposer une réforme fiscale, mais elle doit être votée par le Parlement, généralement dans une loi de finances.
Les finances publiques en un coup d’œil
- Les prélèvements obligatoires (impôts et cotisations sociales) représentaient 43,6 % du PIB en 2025.
- Le déficit public était de 152,5 milliards d’euros, soit 5,1 % du PIB, après 5,8 % en 2024.
- La dette publique atteignait 115,7 % du PIB fin 2025, contre 112,6 % un an plus tôt.
- L’impôt sur le revenu compte cinq tranches, de 0 % à 45 %.
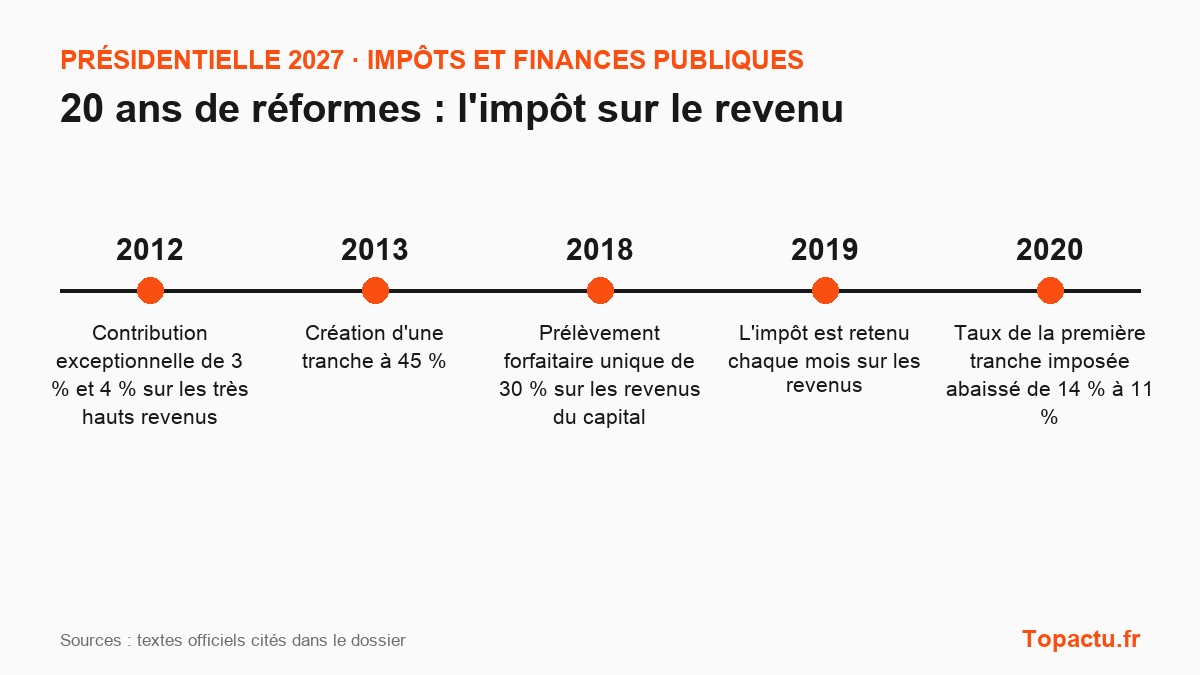
Les principales réformes depuis 2007 (sources officielles citées dans le dossier).
Dette et déficit publics
Ce que dit la règle aujourd’hui
Le déficit public mesure l’écart entre les dépenses et les recettes de l’ensemble des administrations publiques (État, Sécurité sociale, collectivités locales) sur une année. La dette publique est l’accumulation des déficits passés. Les règles européennes fixent comme références un déficit inférieur à 3 % du produit intérieur brut (PIB) et une dette inférieure à 60 %. Depuis 2024, la France fait l’objet d’une procédure européenne pour déficit excessif, qui l’engage à suivre une trajectoire de réduction de son déficit.
| Repère | Valeur actuelle |
|---|---|
| Déficit public 2025 | 5,1 % du PIB (152,5 milliards d’euros) |
| Dette publique fin 2025 | 115,7 % du PIB |
| Taux de prélèvements obligatoires 2025 | 43,6 % du PIB |
| Références européennes | Déficit sous 3 %, dette sous 60 % du PIB |
À retenir pour 2027 : Tout programme devra s’inscrire dans la trajectoire de réduction du déficit négociée avec l’Union européenne, ou proposer de la renégocier.
Ce qui a changé depuis 20 ans
| Année | Quinquennat | Texte | Changement |
|---|---|---|---|
| 2009 | Sarkozy | Crise financière | Déficit public au plus haut avant le Covid |
| 2012 | Hollande | Loi organique du 17 décembre 2012 | Création du Haut Conseil des finances publiques, application du traité budgétaire européen |
| 2020 | Macron I | Crise sanitaire | Forte hausse du déficit et de la dette pour soutenir l’économie |
| 2024 | Macron II | Décision du Conseil de l’UE | Ouverture d’une procédure pour déficit excessif contre la France |
Textes et sources
- Traité sur le fonctionnement de l’Union européenne, art. 126
- Loi organique n° 2012-1403 du 17 décembre 2012
L’impôt sur les sociétés
Ce que dit la règle aujourd’hui
Les sociétés de capitaux (SARL, SAS, SA, etc.) paient l’impôt sur les sociétés sur leurs bénéfices. Le taux normal est de 25 %. Les petites entreprises bénéficient d’un taux réduit de 15 % sur leurs premiers bénéfices, si leur chiffre d’affaires ne dépasse pas 10 millions d’euros et si leur capital est détenu à au moins 75 % par des personnes physiques. Les entreprises paient aussi d’autres impôts, notamment sur la production, comme la cotisation foncière des entreprises.
| Repère | Valeur actuelle |
|---|---|
| Taux normal | 25 % |
| Taux réduit des PME | 15 % jusqu’à 42 500 € de bénéfice |
| Condition du taux réduit | Chiffre d’affaires de 10 millions d’euros au plus |
Ce qui a changé depuis 20 ans
| Année | Quinquennat | Texte | Changement |
|---|---|---|---|
| 2018 | Macron I | Loi de finances pour 2018 | Baisse progressive du taux normal de 33,3 % à 25 %, atteint en 2022 |
| 2023 | Macron II | Loi de finances pour 2023 | Suppression progressive de la CVAE, un impôt de production |
| 2025 | Macron II | Loi de finances pour 2025 | Contribution exceptionnelle sur les bénéfices des plus grandes entreprises |
Textes et sources
- Code général des impôts, art. 219
- Loi de finances pour 2018
L’impôt sur le revenu
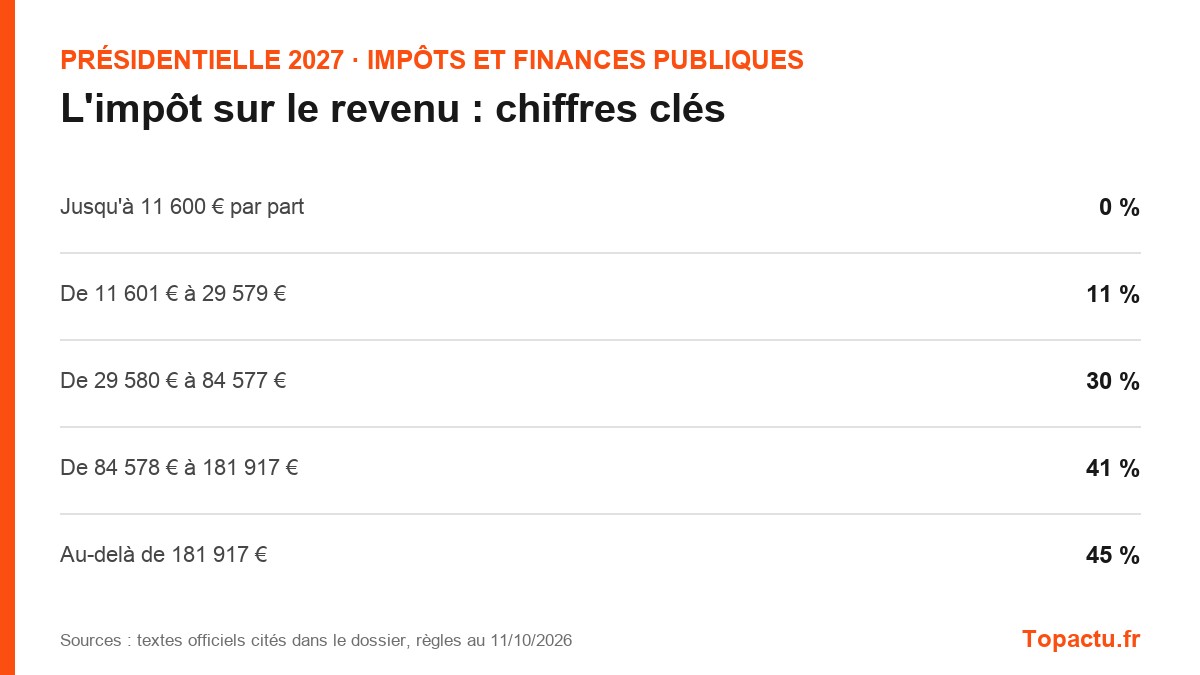
Les chiffres clés en vigueur (sources citées en fin de section).
Ce que dit la règle aujourd’hui
L’impôt sur le revenu est progressif : chaque tranche de revenu est taxée à son propre taux, de 0 % à 45 %. Le revenu imposable est divisé en parts selon la situation familiale (quotient familial), ce qui réduit l’impôt des foyers avec enfants, dans une certaine limite. Depuis 2019, l’impôt est prélevé à la source sur les salaires, pensions et revenus de remplacement. Les revenus du capital (dividendes, intérêts, plus-values) sont en principe soumis à un prélèvement forfaitaire unique de 30 %, prélèvements sociaux compris, sauf option pour le barème.
| Repère | Valeur actuelle |
|---|---|
| Jusqu’à 11 600 € par part | 0 % |
| De 11 601 € à 29 579 € | 11 % |
| De 29 580 € à 84 577 € | 30 % |
| De 84 578 € à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
À retenir pour 2027 : Le barème est voté chaque année dans la loi de finances : ses tranches et ses taux sont un levier direct pour une nouvelle majorité.
Ce qui a changé depuis 20 ans
| Année | Quinquennat | Texte | Changement |
|---|---|---|---|
| 2012 | Sarkozy | Loi de finances pour 2012 | Contribution exceptionnelle de 3 % et 4 % sur les très hauts revenus |
| 2013 | Hollande | Loi de finances pour 2013 | Création d’une tranche à 45 % |
| 2018 | Macron I | Loi de finances pour 2018 | Prélèvement forfaitaire unique de 30 % sur les revenus du capital |
| 2019 | Macron I | Prélèvement à la source | L’impôt est retenu chaque mois sur les revenus |
| 2020 | Macron I | Loi de finances pour 2020 | Taux de la première tranche imposée abaissé de 14 % à 11 % |
Pour aller plus loin
Textes et sources
- Code général des impôts, art. 197
- Loi de finances pour 2026 (barème des revenus 2025)
Impôts sur le patrimoine et droits de succession
Les chiffres clés en vigueur (sources citées en fin de section).
Ce que dit la règle aujourd’hui
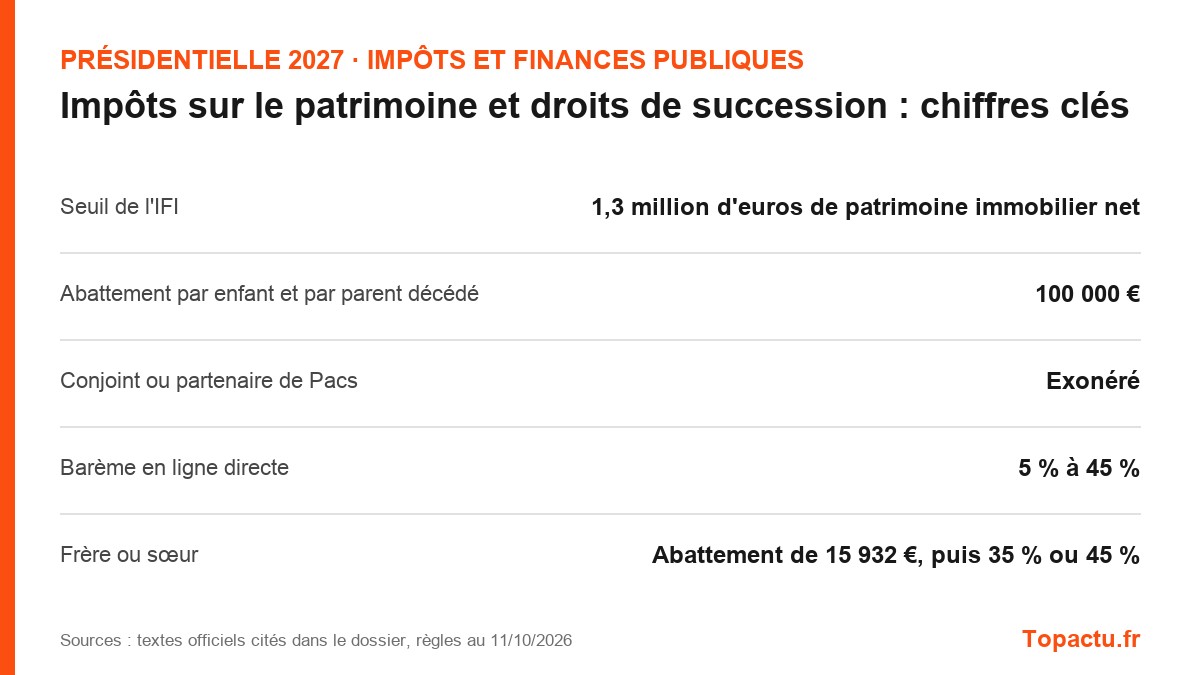
Depuis 2018, l’impôt sur la fortune immobilière (IFI) a remplacé l’impôt de solidarité sur la fortune (ISF). Il ne porte que sur le patrimoine immobilier net, au-delà de 1,3 million d’euros. Lors d’une succession, chaque héritier paie des droits sur sa part, après un abattement qui dépend de son lien avec le défunt. Le conjoint et le partenaire de Pacs sont exonérés. Entre parents et enfants, après l’abattement, un barème progressif de 5 % à 45 % s’applique.
| Repère | Valeur actuelle |
|---|---|
| Seuil de l’IFI | 1,3 million d’euros de patrimoine immobilier net |
| Abattement par enfant et par parent décédé | 100 000 € |
| Conjoint ou partenaire de Pacs | Exonéré |
| Barème en ligne directe | 5 % à 45 % |
| Frère ou sœur | Abattement de 15 932 €, puis 35 % ou 45 % |
Ce qui a changé depuis 20 ans
| Année | Quinquennat | Texte | Changement |
|---|---|---|---|
| 2007 | Sarkozy | Loi TEPA | Exonération du conjoint, abattement par enfant relevé à 150 000 €, bouclier fiscal à 50 % |
| 2011 | Sarkozy | Loi de finances rectificative pour 2011 | Suppression du bouclier fiscal et allègement de l’ISF |
| 2012 | Hollande | Loi de finances rectificative d’août 2012 | Abattement par enfant ramené à 100 000 € |
| 2018 | Macron I | Loi de finances pour 2018 | L’ISF est remplacé par l’IFI, limité à l’immobilier |
Pour aller plus loin
Textes et sources
- Code général des impôts, art. 964 et suivants (IFI)
- Code général des impôts, art. 777 et 779 (succession)
- Loi n° 2007-1223 du 21 août 2007 (TEPA)
La TVA
Ce que dit la règle aujourd’hui
La taxe sur la valeur ajoutée (TVA) est payée par le consommateur final sur la plupart des biens et services. C’est la première recette fiscale de l’État. En France métropolitaine, quatre taux s’appliquent selon les produits. Les taux sont encadrés par une directive européenne : chaque État fixe un taux normal d’au moins 15 % et peut appliquer des taux réduits à une liste de biens et services définie au niveau européen.
| Repère | Valeur actuelle |
|---|---|
| Taux normal | 20 % (la plupart des biens et services) |
| Taux intermédiaire | 10 % (restauration, transports, travaux de rénovation) |
| Taux réduit | 5,5 % (alimentation, livres, travaux d’économie d’énergie) |
| Taux particulier | 2,1 % (médicaments remboursés, presse) |
À retenir pour 2027 : Modifier un taux de TVA passe par la loi de finances, dans les limites fixées par le droit européen.
Ce qui a changé depuis 20 ans
| Année | Quinquennat | Texte | Changement |
|---|---|---|---|
| 2009 | Sarkozy | Loi de développement et de modernisation des services touristiques | TVA de la restauration abaissée de 19,6 % à 5,5 % |
| 2012 | Sarkozy | Loi de finances rectificative pour 2011 | Création d’un taux intermédiaire de 7 % |
| 2014 | Hollande | Loi de finances pour 2014 | Taux normal porté de 19,6 % à 20 %, taux intermédiaire de 7 % à 10 % |
Textes et sources
- Code général des impôts, art. 278 à 281 nonies
- Directive 2006/112/CE du Conseil (directive TVA)
Et les propositions des candidats ?
Ce dossier ne présente que les règles en vigueur et leur histoire. Les propositions des candidats sur ces règles seront comparées dans un article dédié, publié dès que les programmes seront connus. Pour chaque règle, chaque candidat y sera classé selon cinq positions (maintenir, modifier, supprimer, créer ou non précisé), avec la source et la date de sa déclaration. Ce dossier renverra alors vers ce comparatif.
Questions fréquentes sur les impôts et la présidentielle 2027
Combien de tranches compte l’impôt sur le revenu ?
Cinq : 0 % jusqu’à 11 600 € par part, puis 11 %, 30 %, 41 % et 45 % au-delà de 181 917 € par part, pour les revenus de 2025 déclarés en 2026.
Quelle différence entre l’ISF et l’IFI ?
L’impôt de solidarité sur la fortune (ISF) portait sur l’ensemble du patrimoine. Depuis 2018, il est remplacé par l’impôt sur la fortune immobilière (IFI), qui ne porte que sur le patrimoine immobilier net supérieur à 1,3 million d’euros.
Combien peut-on transmettre à ses enfants sans payer de droits de succession ?
Chaque enfant bénéficie d’un abattement de 100 000 € sur la part reçue de chacun de ses parents. Au-delà, un barème progressif de 5 % à 45 % s’applique. Le conjoint et le partenaire de Pacs sont exonérés.
Pourquoi l’Union européenne surveille-t-elle le déficit de la France ?
Les États de la zone euro se sont engagés à maintenir leur déficit sous 3 % du PIB et leur dette sous 60 %, ou à s’en rapprocher. La France dépasse ces seuils et fait l’objet depuis 2024 d’une procédure pour déficit excessif, qui fixe une trajectoire de réduction.
Un président peut-il baisser un impôt par décret ?
Non. La Constitution réserve à la loi la fixation des taux d’impôt. Une baisse ou une hausse passe par un vote du Parlement, le plus souvent dans la loi de finances de l’année.